
非本人卡买币风险极高,极易冻结账户
使用非本人银行卡购买数字货币,是触碰金融监管红线的危险行为。许多投资者为了规避实名限制或隐藏资金流向,试图利用他人账户进行大额充值,这种操作极易被风控系统捕捉。银行与交易所的风控机制日益严密,一旦识别出“人卡分离”的异常交易,不仅交易会被强制拦截,还可能触发反洗钱审查,导致卡主和持卡人的账户同时被冻结,造成严重的资金损失。
非本人卡支付往往伴随着身份盗用风险,这不仅违反《反洗钱法》,更可能触犯刑法。投资者需深刻认识到,利用他人银行卡进行数字资产买卖,本质上是协助非法资金流转。监管科技应用使得资金链路追踪变得透明,任何试图通过挂名账户洗白资产的行为都难以逃脱追踪。这种行为不仅会招致监管机构的重点稽查非本人卡购买数字货币,还会引发司法层面的严重后果。
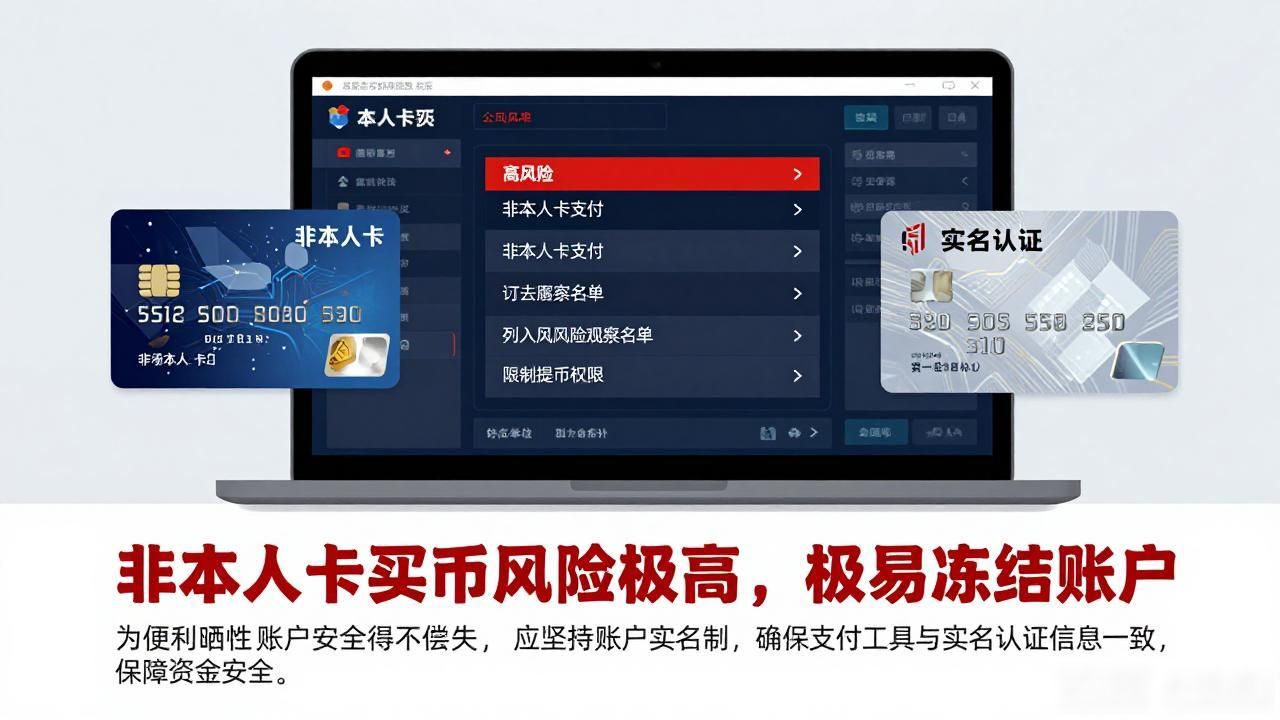
金融机构对大额异常交易的敏感度极高,非本人卡支付属于典型的高风险特征。交易所系统会自动标记此类订单非本人卡买币风险极高,极易冻结账户,并将其列入风险观察名单,限制提币权限。为了短暂的支付便利而牺牲账户安全,得不偿失。投资者应坚持账户实名制原则,确保支付工具与实名认证信息完全一致,这是保障资金安全的最基本防线,任何试图钻空子的行为都将被市场出清。
合规操作是数字资产长期持有的基石,切勿因小失大。建立清晰的资金隔离机制,使用绑定本人实名信息的支付渠道,是规避账户冻结风险的务实选择。投资者应提升风险意识,拒绝使用来源不明的第三方账户进行交易,避免因资金混同而导致账户资产被司法冻结。只有坚守合规底线,才能享受技术红利,确保数字财富的安全。
面对日益复杂的金融监管环境,投资者需从底层逻辑上反思交易习惯。建议定期清理闲置及非本人名下的支付账户,避免信息泄露或被恶意利用。在数字资产配置中,安全性永远优先于便捷性。只有构建起个人合规防线,才能有效抵御外部风险,实现资产的稳健增值,远离非法金融活动的泥潭。
