
欧洲央行数字货币监管走到哪了?数字欧元立法三大瓶颈
数字欧元从概念走向落地,真正的分歧不在技术层欧洲央行数字货币监管走到哪了?数字欧元立法三大瓶颈,而在监管框架本身。欧洲央行2023年发布白皮书后,立法在布鲁塞尔和各国议会反复拉锯,匿名交易额度怎么定、跨境清算走哪条通道,这些细节让发行时间表一再后移,原定节奏被打乱。
监管设计的核心是隐私与反洗钱的博弈。数字欧元采用分层架构:小额交易支持离线匿名支付欧洲央行数字货币监管,超过设定门槛则必须实名留痕。这套规则直接牵动零售商户和中小银行的受理成本,央行承诺承担清结算费用以减轻银行侧压力,但商户端硬件改造的补贴细则至今没有定论。
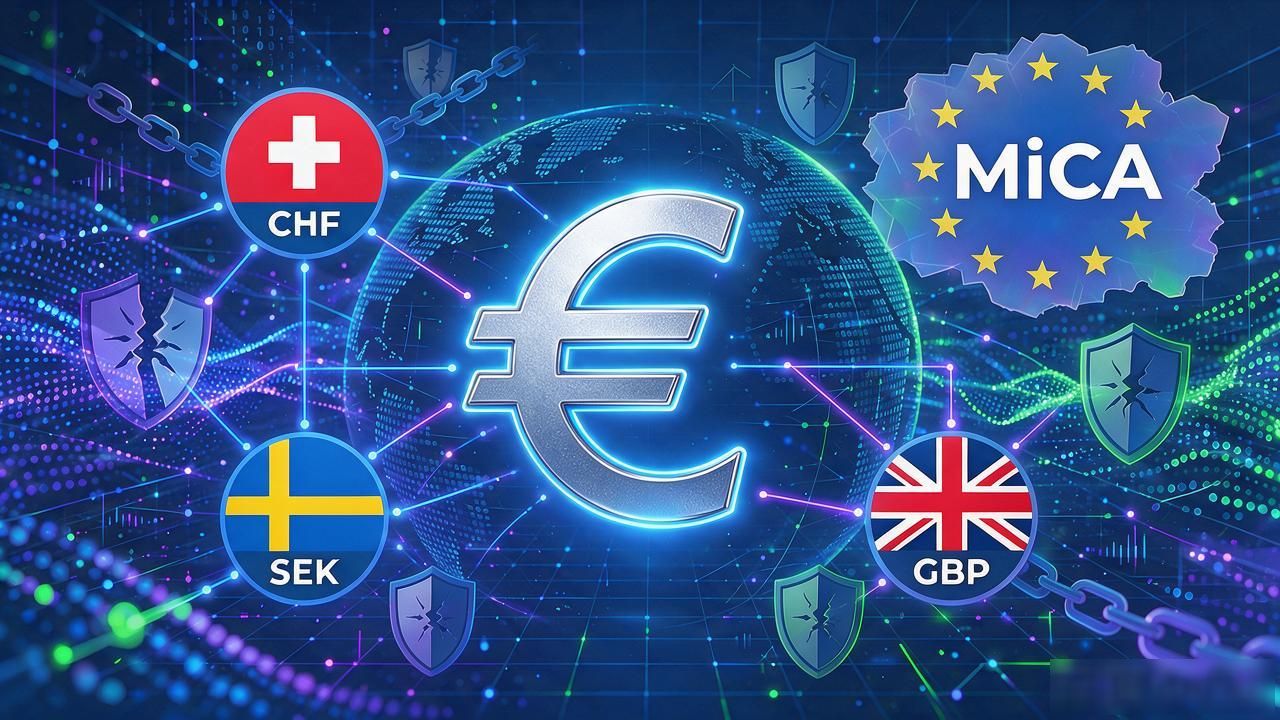
跨境维度上,数字欧元面临多国央行数字货币并行的竞争格局。瑞士、瑞典、英国各自推进试点,欧盟必须确保跨境场景的互操作性。2025年推动的MiCA修订案把稳定币与央行数字货币纳入同一监管伞,试图在单一市场内建立互认和反洗钱协同机制,但各成员国在数据管辖权上的分歧仍很突出。
落地节奏仍是最大不确定因素。立法审议、技术标准对接、商户终端改造三重瓶颈叠加,实际铺开大概率延至2027至2028年。对用户而言,数字欧元与现金并行的法律地位已写入法案,但"数字现金"的发行与持有到底归央行管还是归银行管,这个根本问题在监管条线上尚无定论。
