
香港银行数字货币发放流程:普通储户能不能直接领到
我在港行的数字支付条线跟了三年,最直观的感受是:数字货币不是"发钱",而是银行把法币换成另一种支付工具,储户拿到的不是额外收益,而是多了一条清算通道。
具体发放走的是双层架构。央行层面对银行发行批发层代币,银行再把这部分余额零售给储户和商户。银行扮演的是兑换和分发节点,每笔兑换都有上限,不是无限领。储户在银行App里申请,走实名验证,额度跟存款等级挂钩。
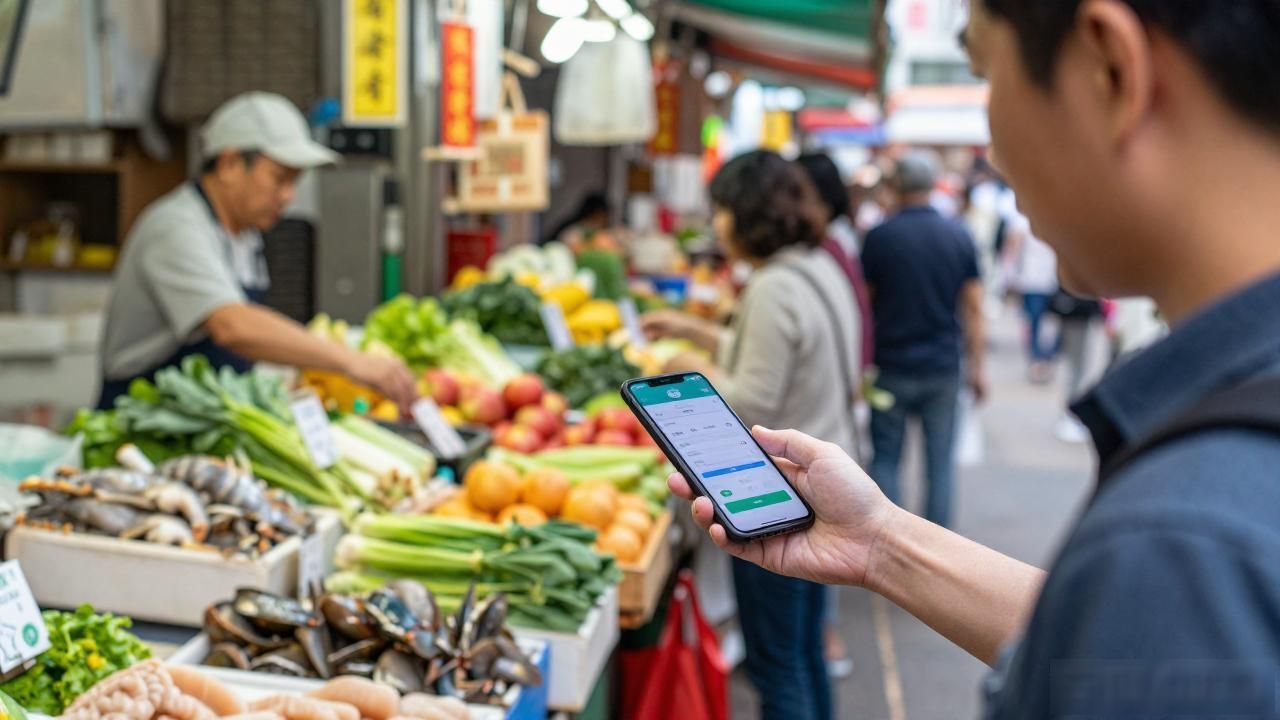
落地场景集中在小额高频零售——街市扫码、便利店付款、公共交通刷卡。银行不直接推大额转账,而是跟跨境小额汇款、电子钱包充值做捆绑。去年试点阶段,持牌银行已经跟十几家连锁零售接了测试通道。
技术实现上,银行端部署了离线支付模块,手机没网也能完成商户侧验证,降低对网络依赖。但每次离线交易都有金额和次数天花板,超过就得回在线状态核销香港银行数字货币发放,防止双花。隐私层面用盲签名,银行看不到交易对手,央行保留审计能力。
对普通储户来说,短期内体感变化不大——多了一个"数字港币余额"入口,兑换比例1:1,不赚利息。真正值得留意的是未来跟跨境场景的打通香港银行数字货币发放流程:普通储户能不能直接领到,比如港澳之间小额互转走同一条链,手续费比电汇低一个量级。
