
央行数字货币不是换个花法?三点解读帮你搞懂它的真面目
央行数字货币这事,外行人容易把它当成"电子版的零钱"或者"政府版比特币",其实都不是。我从三个角度把它拆开讲:它到底是什么性质的钱央行数字货币三点解读,技术上怎么运转,以及跟我们口袋里的支付工具有啥关系。
法定货币属性是理解央行数字货币的基石。它本质上是央行的负债,跟你手里的纸币、硬币是同一个东西,只是多了个数字形态。跟比特币、以太坊那些去中心化的加密资产完全不同——它由央行背书,具有无限法偿性,任何机构和个人不得拒绝接收。说白了,它就是国家信用在数字世界的延伸。
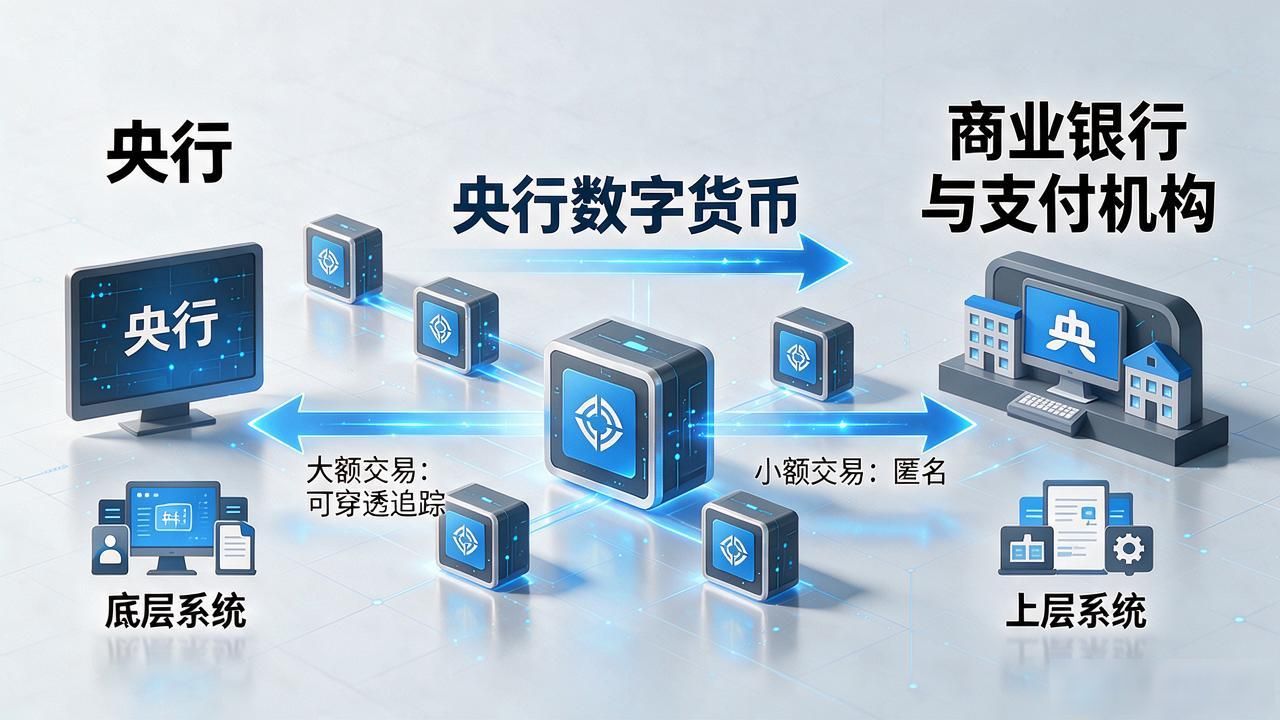
技术架构上采用的是双层运营体系。央行不直接面对老百姓,而是把钱批发给商业银行、支付机构,再由它们提供兑换和支付服务。这套设计把隐私保护做到了"可控匿名":小额交易时像现金一样匿名,大额和可疑交易则穿透到底,既保护了日常消费不被窥探央行数字货币不是换个花法?三点解读帮你搞懂它的真面目,又堵死了洗钱通道。
落到支付格局,央行数字货币不是来抢微信支付宝的饭碗的。它解决的是底层问题:小额高频支付的清算效率、跨境结算的成本和速度、以及金融普惠——让没有银行账户的人也能安全地持有和使用货币。你平时扫码买菜还是扫码买菜,但背后跑的那条清算通道会更快、更稳、成本更低。
