
央行为啥非要搞数字人民币?这四笔账算完,你就明白背后图什么
在银行系统干了十几年,见过太多人对数字人民币的态度——要么觉得是"没用的电子钱包",要么觉得是"监控工具"。说实话,两头都偏了。央行花大价钱、花大精力推这件事,背后算的是一整套关乎未来二十年的账。
最直观的一笔账是现金。光印钞、运钞、保管、销毁,全国一年烧掉的钱比很多人想象的多得多。数字人民币把这笔成本打下来,顺便让偏远地区的小商户也能低成本接入支付系统。这不是技术炫技,是实打实的省钱。
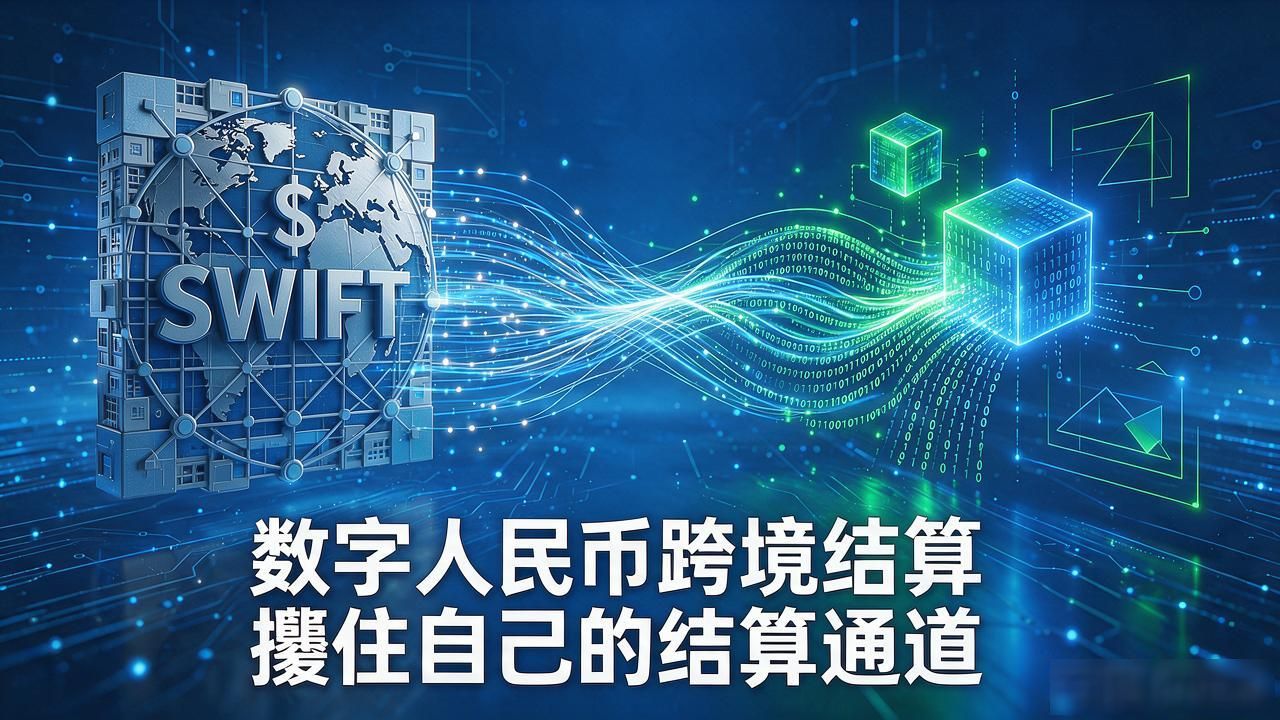
另一笔账算在海外。美元在国际结算里占了半壁江山,跨境汇款走SWIFT央行为啥非要搞数字人民币?这四笔账算完,你就明白背后图什么,速度慢、手续费高、中间还有"卡脖子"的风险。数字人民币试点已经跑通了多个跨境场景,底层逻辑是把结算通道攥在自己手里,不靠别人发牌。
还有一笔账跟监管有关。现金和传统银行转账的追踪能力有限,反洗钱、反逃税一直存在灰色地带。数字人民币的"可控匿名"设计,让小额消费保护隐私,大额交易可追溯,把这块盲区补上了。这不是给谁戴帽子,是给法律执行多一条腿。
四笔账加在一起为何搞人民币数字货币,你就明白为什么这件事推了这么多年还在加速。你平时用数字人民币付过款吗?跟微信支付宝比,体验有啥不一样?欢迎聊聊。
