
美国汽车数字货币到底走到哪一步了?车企、车主和充电端各干啥
美国还没搞出法定数字货币,但汽车圈在"数字花钱"这件事上已经跑起来了。我做了十来年汽车支付系统的咨询,越来越觉得美国汽车数字货币到底走到哪一步了?车企、车主和充电端各干啥,美国汽车和数字货币的交集,不在某张央行发出来的数字券上,而在车辆本身变成了一台能刷、能订阅、能自动结账的终端。
最实际的切入点在电动车充电。全美Supercharger、Electrify America这些网络早就接了非接触支付,车主手机一贴就完事。部分州在试点把充电费用接入银行间清算系统的新协议,车主不用绑卡,扣款直接走数字通道。停车场和高速路也在跟进,车辆过闸口时后台自动完成结算,人根本不用掏钱包。
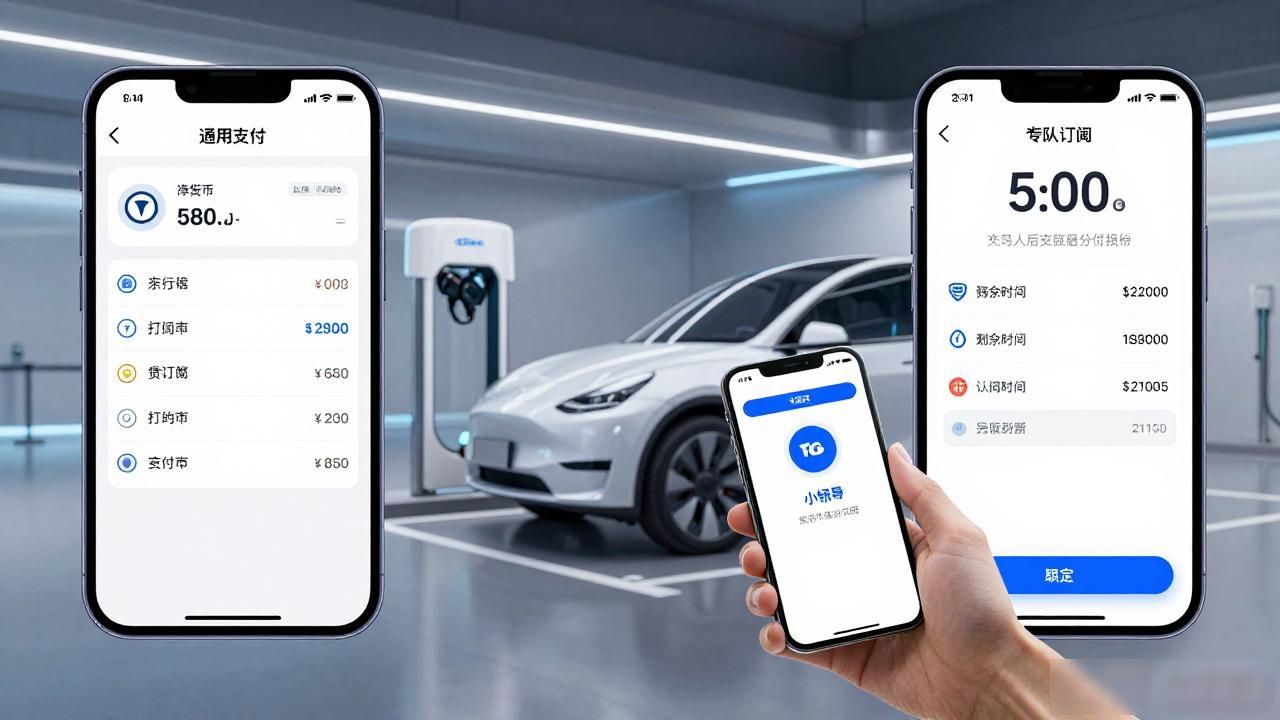
车企这边动作更大。通用和福特在新平台里塞了车载数字钱包,车辆能独立处理停车、充电、订阅升级这些小额交易,车主在App里授权一次,车自己就能"付钱"。特斯拉的OTA订阅模式也依赖背后的数字支付通道,每月扣款走的是加密签名验证,和传统信用卡流程完全不同。
说到底,美国汽车圈现在的"数字货币",九成是电子支付的升级版,不是加密货币,也不是某个州印的数字券。联邦层面CBDC立法还没过,银行和车企只能先拿现有通道把体验做顺。你买车时关心的"能不能手机一刷就走"美国汽车数字货币,背后真正在变的是清算层,而不是你口袋里那张卡。
